
L'assurance dommages-ouvrage est obligatoire avant l'ouverture du chantier pour toute construction neuve, extension ou rénovation lourde touchant au gros œuvre. Elle préfinance les réparations relevant de la garantie décennale et vous indemnise sans attendre une décision de justice, parfois en moins de trois mois. Si vous lancez des travaux sans elle, vous risquez des difficultés majeures à la revente et, dans certains cas, des sanctions pénales.
Trois actions à mener dès maintenant :
- Vérifier si vos travaux sont concernés : toute opération soumise à la garantie décennale (construction, extension, surélévation, rénovation touchant fondations, charpente ou clos-couvert) exige une DO.
- Demander les attestations d'assurance décennale à chaque entreprise intervenante avant le démarrage du chantier.
- Lancer vos demandes de devis DO au moins un à deux mois avant l'ouverture du chantier, en rassemblant plans, devis détaillés et étude de sol si nécessaire.
En cas de refus de tous les assureurs, le Bureau central de tarification (BCT) peut vous imposer une compagnie. Les textes de référence sont consultables sur service-public.fr et sur Légifrance.
Points clés
L'assurance dommages-ouvrage est obligatoire avant l'ouverture du chantier pour tout maître d'ouvrage dont les travaux relèvent de la garantie décennale, et son absence peut bloquer une revente dans les dix ans suivant la réception.
| Point | Détails |
|---|---|
| Obligation légale | Souscrire avant l'ouverture du chantier si les travaux relèvent de la garantie décennale (loi Spinetta). |
| Coût indicatif | Entre 1 % et 5 % du montant des travaux selon le projet ; plancher souvent autour de 2 000–3 000 €. |
| Délais de sinistre | L'assureur dispose de 60 jours pour instruire et 90 jours pour présenter une offre d'indemnisation. |
| Recours en cas de refus | Saisir le Bureau central de tarification (BCT) si aucun assureur n'accepte le dossier. |
| Hephir | Vérifie les attestations décennales et centralise les documents techniques pour renforcer votre dossier DO à Paris et en Île-de-France. |
Table des matières
- Qu'est-ce que l'assurance dommages-ouvrage et comment fonctionne-t-elle ?
- Qui doit souscrire la DO ? maîtres d'ouvrage et cas pratiques
- Quels travaux sont soumis à l'assurance DO ? critères pratiques pour décider
- Que couvre exactement la DO ? dommages pris en charge et exclusions
- Quand la DO débute-t-elle et comment s'articule-t-elle avec la GPA et la garantie décennale ?
- Comment souscrire une DO : documents à préparer et étapes pratiques
- Combien coûte une DO ? fourchettes observées et facteurs qui influencent la prime
- Que faire en cas de sinistre DO : procédure, délais et pièces à fournir
- Quelles sont les conséquences d'une absence d'assurance DO ?
- Comment Hephir aide à sécuriser un dossier DO
- Ce que tout particulier devrait faire avant d'ouvrir son chantier
- Préparez votre chantier avec Hephir : coordination et vérification des artisans
- Sources
Qu'est-ce que l'assurance dommages-ouvrage et comment fonctionne-t-elle ?
La DO est un mécanisme de préfinancement : en cas de sinistre relevant de la garantie décennale, votre assureur vous rembourse les réparations sans attendre qu'un tribunal désigne le responsable. Il se retourne ensuite contre l'assureur décennale du constructeur fautif pour récupérer les sommes versées. Résultat : vous n'avancez pas les fonds et vous n'attendez pas des années de procédure.
Ce fonctionnement est confirmé par MAAF, qui précise que la DO préfinance les réparations avant d'exercer un recours contre l'assurance décennale du constructeur. La garantie se transfère automatiquement aux propriétaires successifs en cas de revente dans les dix ans suivant la réception des travaux.
La base légale repose sur la loi Spinetta du 4 janvier 1978, codifiée aux articles L.242-1, L.242-2 et L.243-3 du Code des assurances. Le texte intégral est disponible sur Légifrance. Ces articles imposent la souscription d'une DO à tout maître d'ouvrage faisant réaliser des travaux de construction, sous peine de sanctions.
Qui doit souscrire la DO ? maîtres d'ouvrage et cas pratiques
L'obligation pèse sur le maître d'ouvrage, c'est-à-dire la personne qui commande et finance les travaux. En pratique, cela couvre :
- Le particulier qui fait construire ou rénover sa résidence principale ou secondaire.
- Le promoteur immobilier qui vend des logements neufs.
- Le vendeur d'un immeuble construit depuis moins de dix ans, s'il a lui-même réalisé ou fait réaliser les travaux.
- Le mandataire agissant pour le compte d'un propriétaire (syndic, gestionnaire de patrimoine).
- L'auto-constructeur qui réalise lui-même une partie des travaux.
Exemples concrets de travaux concernés : construction d'une maison individuelle, extension avec fondations, surélévation, rénovation touchant la charpente, les fondations ou les canalisations encastrées.
Ce qui n'est pas concerné : l'entretien courant (peinture, remplacement de revêtements de sol), les travaux purement esthétiques, la pose de mobilier ou d'équipements sans intervention sur le gros œuvre.
Cas particuliers à surveiller :
- En auto-construction, l'obligation reste entière, mais les assureurs sont souvent plus exigeants sur les justificatifs et la prime est plus élevée.
- En CCMI (contrat de construction de maison individuelle), la DO est fréquemment incluse dans le coût global facturé par le constructeur, mais vérifiez systématiquement le contrat et les attestations — MAAF le rappelle explicitement.
- Si vous revendez le bien dans les dix ans suivant la réception, l'absence de DO peut bloquer la transaction ou décourager les acquéreurs.
Quels travaux sont soumis à l'assurance DO ? critères pratiques pour décider
Le critère central est simple : les travaux doivent relever de la garantie décennale. Concrètement, cela signifie qu'ils affectent la solidité de l'ouvrage ou le rendent impropre à sa destination.
Entrent dans le champ de l'obligation :
- Toute modification de l'ossature porteuse ou des fondations.
- La création ou la modification du clos-couvert (toiture, murs extérieurs, menuiseries extérieures structurelles).
- Les éléments dits « indissociables » : canalisations encastrées, planchers, charpente.
- La création d'un étage supplémentaire ou d'une extension avec fondations propres.
En revanche, la pose de velux sur une toiture existante sans modification de charpente, un ravalement de façade sans reprise de structure ou le remplacement d'une chaudière n'entrent généralement pas dans le champ de la DO, sauf si l'ampleur des travaux touche à l'ossature.
Quand le doute persiste, deux options : consulter un courtier spécialisé en assurance construction, ou saisir directement le BCT si aucun assureur n'accepte votre dossier. Le BCT ne tranche pas sur l'obligation, mais il peut imposer une compagnie si vous êtes légalement tenu de souscrire.
Que couvre exactement la DO ? dommages pris en charge et exclusions
La DO couvre les dommages de nature décennale, c'est-à-dire ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à l'usage auquel il est destiné. Les éléments indissociables de la construction sont également couverts : fondations, charpente, canalisations encastrées, étanchéité.
Dommages couverts :
- Fissures structurelles affectant la solidité des murs porteurs.
- Effondrement ou risque d'effondrement de la toiture ou des planchers.
- Infiltrations d'eau par la toiture ou les façades lorsqu'elles compromettent la solidité ou l'habitabilité.
- Défauts affectant les éléments indissociables (canalisations encastrées, isolation intégrée à la structure).
Exclusions fréquentes :
- Défauts purement esthétiques (fissures superficielles, différences de teinte).
- Usure normale des matériaux et vétusté.
- Dommages résultant d'un défaut d'entretien par le propriétaire.
- Sinistres causés par un événement extérieur non lié aux travaux (catastrophe naturelle couverte par une autre assurance).
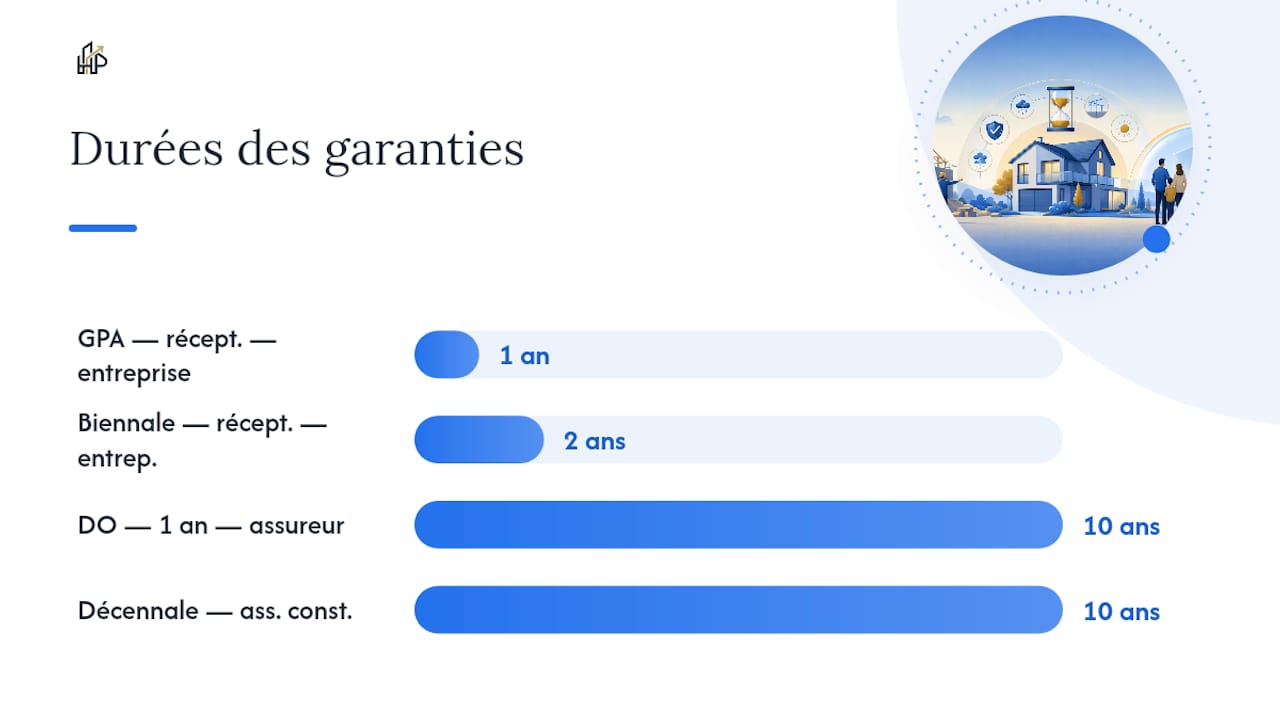
La DO ne se substitue pas à la garantie de parfait achèvement (GPA), qui couvre la première année après réception et traite tous les désordres signalés, quelle que soit leur nature. Elle ne remplace pas non plus la garantie biennale, qui couvre les équipements dissociables pendant deux ans. Ces trois garanties sont complémentaires et couvrent des périodes distinctes.
Quand la DO débute-t-elle et comment s'articule-t-elle avec la GPA et la garantie décennale ?
La chronologie est souvent mal comprise, et c'est là que les particuliers font des erreurs de déclaration.
La GPA démarre à la réception des travaux et dure un an. Pendant cette période, c'est l'entreprise qui doit corriger tous les désordres signalés, qu'ils soient structurels ou non. La DO, elle, ne prend le relais qu'à partir de la fin de la GPA, soit un an après la réception, et court jusqu'à la fin de la garantie décennale, soit dix ans après la réception.
| Garantie | Qui couvre | Durée | Point de départ |
|---|---|---|---|
| Garantie de parfait achèvement (GPA) | L'entreprise intervenante | 1 an | Réception des travaux |
| Garantie biennale | L'entreprise intervenante | 2 ans | Réception des travaux |
| Garantie décennale | L'assureur du constructeur | 10 ans | Réception des travaux |
En pratique : si un désordre apparaît dans la première année, adressez-vous d'abord à l'entreprise au titre de la GPA. Si elle ne réagit pas ou si le problème surgit après un an, c'est la DO qui s'active. Déclarer au mauvais guichet au mauvais moment peut retarder votre indemnisation de plusieurs mois.
Comment souscrire une DO : documents à préparer et étapes pratiques
Souscrire une DO n'est pas compliqué, mais un dossier incomplet est la première cause de refus ou de surprime. Voici la séquence à suivre :
- Rassemblez les plans et le permis de construire (ou la déclaration préalable de travaux) dès que vous les obtenez.
- Obtenez les devis détaillés de chaque entreprise intervenante, poste par poste, avec le montant total des travaux.
- Collectez les attestations d'assurance décennale en cours de validité pour chaque artisan ou entreprise. C'est le document le plus scruté par l'assureur DO.
- Faites réaliser une étude de sol (type G2 AVP) si l'assureur l'exige, notamment pour les constructions neuves ou les extensions avec fondations.
- Contactez plusieurs assureurs ou un courtier spécialisé en assurance construction pour comparer les offres. Prévoyez un à deux mois avant l'ouverture du chantier.
- Signez le contrat DO avant tout démarrage : une DO souscrite après l'ouverture du chantier est nulle ou très difficile à obtenir.
- En cas de refus, saisissez le BCT par courrier recommandé avec l'ensemble des refus écrits des assureurs. Le BCT désigne alors une compagnie et fixe la prime.
Un dossier bien monté réduit le risque de refus et peut limiter la surprime. Les assureurs sont sensibles à la présence d'un maître d'œuvre, à un contrôle technique indépendant et aux qualifications des artisans (labels Qualibat, RGE, etc.).
Combien coûte une DO ? fourchettes observées et facteurs qui influencent la prime
La prime DO s'exprime en pourcentage du coût total des travaux.
Ces fourchettes sont confirmées par Prix-Travaux et par MaxiAssur, qui précisent que la prime dépend fortement du type d'opération et des justificatifs fournis. Beaucoup d'assureurs appliquent un plancher de prime, indépendamment du montant des travaux : même pour un petit chantier, vous paierez rarement moins de 2 000 € à 3 000 €.
Les principaux facteurs qui font varier la prime :
- Nature du projet : l'auto-construction est perçue comme plus risquée.
- Montant des travaux : plus le chantier est important, plus la prime absolue est élevée, même si le taux peut baisser.
- Qualité des intervenants : artisans certifiés, maître d'œuvre présent, contrôle technique réalisé.
- Localisation : certaines zones géographiques (argile, sismicité) entraînent des surprimes.
- Complétude du dossier : une étude de sol et des attestations décennales valides réduisent le risque perçu.
Conseil de pro : Faites appel à un courtier spécialisé en assurance construction plutôt qu'à un assureur généraliste. Les courtiers accèdent à des marchés spécialisés et peuvent obtenir des tarifs plus compétitifs, surtout pour les dossiers atypiques (auto-construction, rénovation complexe).
Que faire en cas de sinistre DO : procédure, délais et pièces à fournir
Un sinistre DO se déclare par lettre recommandée avec accusé de réception (LRAR) ou par tout moyen électronique équivalent prévu au contrat. Voici la procédure à suivre, étape par étape :
- Mettez en demeure le constructeur par LRAR de réparer les désordres constatés. Conservez une copie datée.
- Constituez votre dossier de déclaration : photos datées des désordres, procès-verbal de réception, devis de réparation, rapports d'expertise si disponibles.
- Envoyez la déclaration de sinistre à votre assureur DO avec l'ensemble des pièces. La date d'envoi fait foi.
- Respectez les délais légaux que l'assureur doit lui-même respecter :
- 10 jours pour vous demander les pièces manquantes.
- 60 jours à compter de la réception du dossier complet pour instruire et notifier sa décision.
- 90 jours pour vous présenter une offre d'indemnisation.
- 15 jours pour verser l'indemnité après accord, ou pour notifier un refus motivé si le montant est inférieur ou égal à 1 800 €.
Ces délais sont fixés par le Code des assurances et détaillés sur service-public.fr.
- Si l'assureur dépasse les délais, vous pouvez engager les travaux de réparation à vos frais après l'en avoir informé par LRAR. Les sommes avancées vous seront remboursées, majorées d'intérêts légaux. En cas de blocage persistant, une expertise judiciaire ou un recours en justice reste possible.
Quelles sont les conséquences d'une absence d'assurance DO ?
Ne pas souscrire de DO expose à des conséquences concrètes, pas seulement théoriques.
Sur le plan pénal, le Code des assurances prévoit des sanctions pour les professionnels (promoteurs, constructeurs) qui ne souscrivent pas la DO. Pour un particulier qui construit pour lui-même et occupe le bien, la sanction pénale ne s'applique généralement pas directement, mais l'absence de DO reste une faute civile avec des conséquences patrimoniales lourdes.
À la revente, c'est là que le problème devient réel. Si vous vendez le bien dans les dix ans suivant la réception, vous devez mentionner l'absence de DO dans l'acte de vente. Beaucoup d'acquéreurs refusent d'acheter sans cette garantie, et certaines banques conditionnent leur financement à son existence. La valeur du bien peut s'en trouver affectée, et la négociation du prix tourne souvent à votre désavantage.
Si aucun assureur n'accepte votre dossier, la saisine du Bureau central de tarification est le recours légal. Le BCT impose à une compagnie de vous couvrir et fixe la prime. C'est contraignant, la prime peut être élevée, mais c'est le seul moyen de respecter l'obligation légale quand le marché vous ferme la porte.
Comment Hephir aide à sécuriser un dossier DO
Hephir n'est pas un assureur et ne souscrit pas de contrat DO à votre place. En revanche, la plateforme intervient en amont, là où les dossiers échouent le plus souvent : la préparation des pièces et la vérification des intervenants.
Concrètement, Hephir peut vous aider à :
- Vérifier les attestations d'assurance décennale de chaque entreprise sélectionnée, avant même le démarrage du chantier.
- Centraliser les devis poste par poste dans un format clair, tel que les assureurs DO l'attendent pour évaluer le risque.
- Coordonner la transmission des documents techniques (plans, étude de sol, descriptif des travaux) vers votre courtier ou assureur.
- Signaler les artisans non certifiés qui pourraient fragiliser votre dossier DO et augmenter la prime.
Pour les projets de rénovation à Paris et en Île-de-France, Hephir propose une coordination clé en main qui inclut la vérification systématique des qualifications et des assurances des entreprises partenaires. Cette rigueur documentaire est précisément ce que les assureurs DO valorisent pour réduire le risque perçu.
Conseil de pro : Constituez un dossier DO « transmissible » dès le départ : conservez dans un classeur dédié tous les plans, attestations décennales, PV de réception et correspondances. Ce dossier vaut de l'or si vous revendez le bien ou si un sinistre survient dix ans plus tard.
Pour la souscription elle-même, orientez-vous vers un courtier spécialisé en assurance construction ou contactez directement des assureurs proposant des contrats DO aux particuliers.
Ce que tout particulier devrait faire avant d'ouvrir son chantier
La décision la plus sûre est aussi la plus simple : souscrire avant, documenter tout, ne rien laisser au hasard.
Trop de particuliers attendent d'avoir signé avec les entreprises pour penser à la DO. C'est une erreur de calendrier qui peut coûter cher : certains assureurs refusent les dossiers incomplets, et un chantier déjà ouvert ne peut plus être couvert. Anticipez d'au moins deux mois.
L'impact sur la revente est sous-estimé. Un bien vendu sans DO dans les dix ans après réception oblige le vendeur à le mentionner dans l'acte notarié. En pratique, cela se traduit souvent par une décote ou un blocage de la transaction. Conservez tous vos justificatifs dans un dossier transmissible aux futurs acquéreurs : attestations décennales, contrat DO, PV de réception, correspondances avec les entreprises.
Pour vérifier vos obligations et les textes en vigueur, consultez en premier service-public.fr et Légifrance. Ces deux sources font autorité et sont mises à jour régulièrement.
*— EPHIR
Préparez votre chantier avec Hephir : coordination et vérification des artisans
Monter un dossier DO solide commence par choisir les bonnes entreprises et disposer des bons documents. C'est exactement ce que Hephir fait pour les particuliers à Paris et en Île-de-France : sélection d'artisans vérifiés, devis comparables poste par poste, et transmission centralisée des attestations décennales à votre assureur.

Un dossier bien préparé, c'est une prime DO plus basse et moins de risques de refus. Hephir ne souscrit pas d'assurance à votre place, mais vous arrive avec un dossier que les assureurs acceptent. Pour les projets de maison individuelle ou d'extension en Île-de-France, découvrez la méthode de coordination Hephir en 6 étapes et déposez votre projet gratuitement sur Hephir.
Sources
Pour vérifier vos obligations légales et les délais réglementaires :
- Loi du 4 janvier 1978 (Légifrance)
- Assurance dommages‑ouvrage (MAAF)
- Prix d’une assurance dommage‑ouvrage en 2026 (MaxiAssur)
- Assurance dommages‑ouvrage : prix, calcul et obligations (Prix‑Travaux)
Pour les tarifs et la procédure de souscription :